なぜ預金を選ぶのか|50の説明を公的資料で検証
確認日:2026年11月15日
預金が多いことを、日本人固有の気質だけで説明する根拠は確認できません。 預金には名目額の安定と決済・支払いへの使いやすさがあります。一方で、物価が上がると実質的な購買力が低下する場合があります。投資信託は投資先の成長や収益を取り込む選択肢ですが、商品や期間、費用、為替によって結果が違い、元本保証はありません。
提示された50項目を、確認できた制度・調査の結果と、まだ因果が確認できない説明に分けました。「50個すべてが実証された理由」という一覧ではありません。
先に確認できた数字
| 数字 | 対象と意味 | 出典 |
|---|---|---|
| 現金・預金44.9%、投資信託7.7%、株式等19.3% | 2026年6月末、日本の家計金融資産。残りには保険・年金等もある | B1 |
| 収益性41.8%、安全性26.6%、流動性17.3%、その他14.3% | 2025年、金融資産を保有する二人以上世帯の商品選択基準 | H1 図表5 |
| 元本割れ可能性のある商品を積極的または一部保有したい53.9% | 2025年の二人以上世帯、単身世帯は40.9%。実際の保有率ではなく意向 | H1 図表7、H2 |
| 仮想の投資をしない72.8% | 個人調査の特定設問。「損失の痛みが全員2倍」と測った値ではない | L1 図表63〜66 |
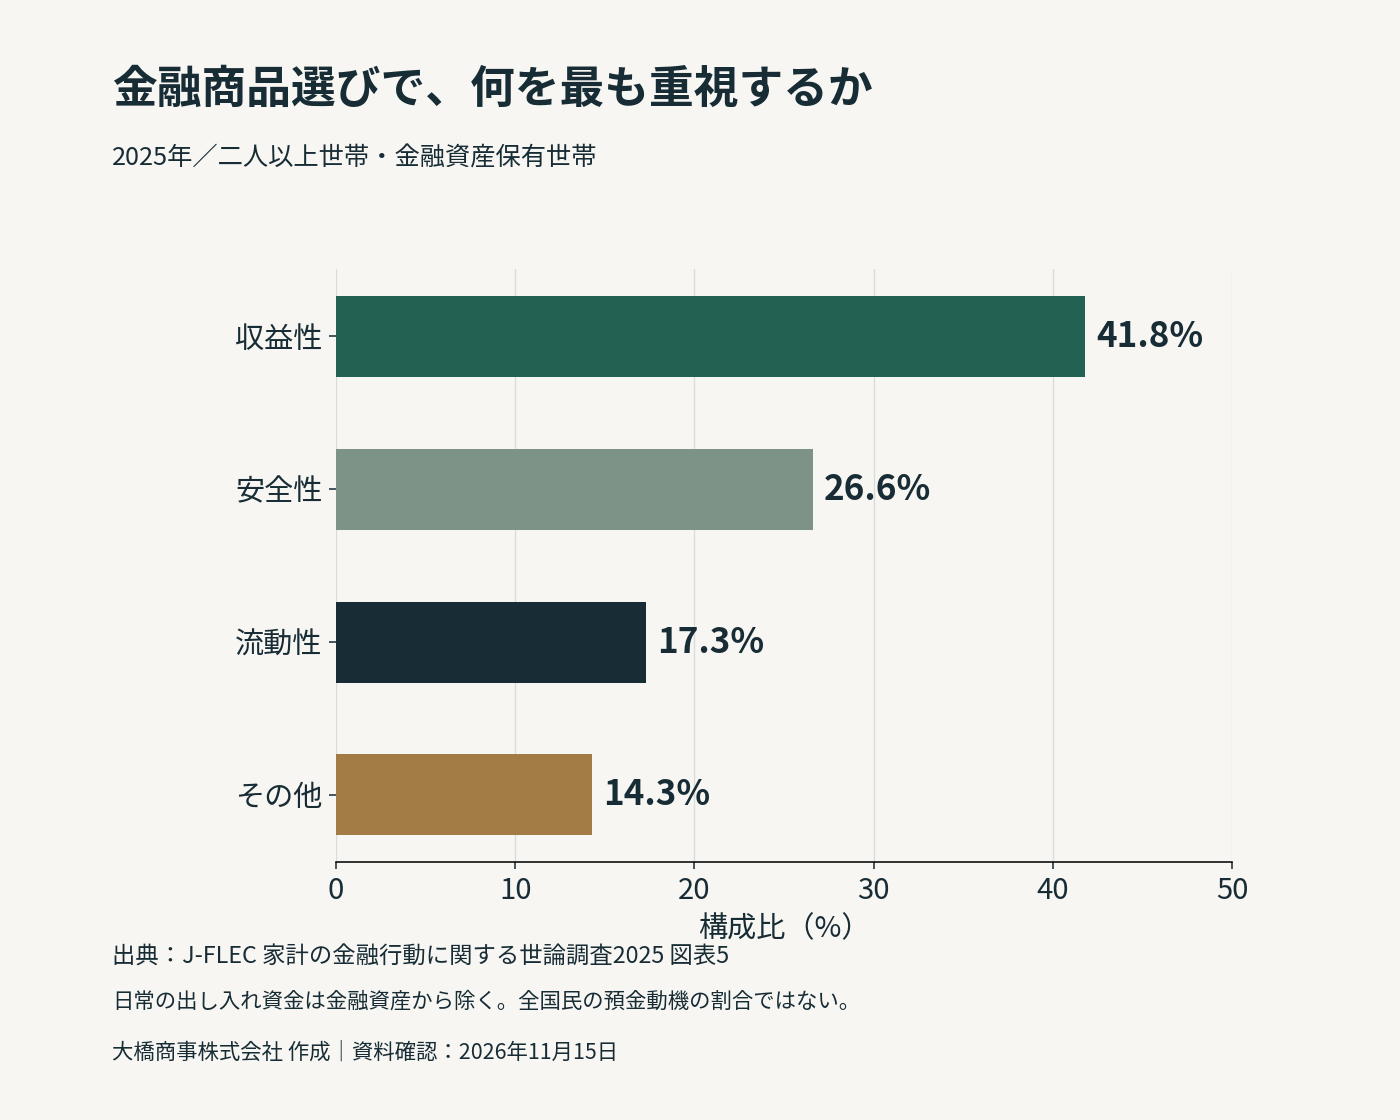
図:J-FLEC家計調査2025の図表5から当社作成。金融資産保有の二人以上世帯が対象。「日本人全員の預金を選ぶ理由の割合」ではありません。
大切な理由が、元の一覧から抜けている
生活費、収入の変動、負債、住宅・教育などの支払期限、投資で損失が出た場合の対応余地も重要です。預金がある人の全員に、その預金を長期投資へ回せる余裕があるとは限りません。ただし、今回確認した資料から「余裕資金がないから預金を選ぶ人」の全国一律の割合は提示していません。
歴史と経済(1〜10)
| 番号 | 提示された説明 | 判定と確認内容 | 実用上の確認点 | 出典 |
|---|---|---|---|---|
| 1 | バブル崩壊の損失経験が預金を選ばせた | 因果は未確認。過去の経験が個人の選択に影響する可能性はある。ただし、今回確認した全国調査から、バブル経験が現在の預金比率をどれだけ生んだかは特定できない。 | 過去の損失経験と、今回使うお金の期間を別に点検する。 | H1/L1 |
| 2 | デフレなら現金の実質価値が上がる | 条件付きで確認。名目額が同じで物価が下がれば購買力は上がるという計算関係は成立する。日本が常にデフレだった、今も預金だけで購買力が上がる、とはいえない。 | 預金金利と、自分の支出に関わる物価を同じ期間で比べる。 | C1/F1 |
| 3 | 昔の高金利の感覚が親から受け継がれた | 背景あり・因果未確認。日銀の1年定期は1988年2月6日3.39%、1990年12月6日6.08%。商品・時点で違い、1990年は平成。すべての昭和の預金が5〜6%ではない。世代間伝承の因果は未確認。 | 昔の利率ではなく、現在の商品・期間・税引後利息で判断する。 | R1/H1 |
| 4 | インフレを実感しなかった | 一般化は未確認。2025年平均の総合CPIは前年比3.2%上昇。過去の低インフレと、個人の実感の弱さは別。今も物価上昇を感じにくいと全員に当てはめられない。 | 通帳の額面と買える量の変化を分ける。 | C1/L1 |
| 5 | 終身雇用・年功序列で投資が不要だった | 因果は未確認。所得・雇用・負債・資金目的は家計で異なる。全国民の収入が安定して右肩上がりだった、投資が不要だったという一律の前提は置けない。 | 収入の変動と支出予定に合う手元資金を確保する。 | H1/H2 |
| 6 | 戦後の貯蓄奨励が現在の国民性を作った | 因果は未確認。歴史的な政策・広報の存在と、現在の個人の預金選択への寄与率は別。今回の調査資料だけでは文化への影響を定量化できない。 | 歴史の説明を、現在の家計全員の動機と取り違えない。 | H1/L1 |
| 7 | 金融危機の暴落記憶で投資が怖い | 関連仮説・因果未確認。リスクを取らない回答は調査で観察できるが、それが特定の金融危機の記憶によるかはこの設問では判定できない。 | 下落しても売らずに済む資金かを先に考える。 | L1/F1 |
| 8 | 不動産神話の崩壊で現金が一番になった | 因果は未確認。不動産価格の変化、現金の安全性、個々の心理を同じ事実として扱えない。預金にも物価上昇に対する弱さがある。 | 価格変動の小ささと購買力の維持を区別する。 | H1/F1/C1 |
| 9 | 高齢化で資産を減らしたくない人が増えた | 関連データあり。2025年の仮想投資設問で投資しない割合は18〜29歳66.0%、70〜79歳79.3%。年齢差は観察できるが、年齢以外の条件をそろえた因果分析ではなく、80歳以上も含まない。 | 年齢だけでなく取り崩す時期、所得、負債も見る。 | L1 |
| 10 | 円高の記憶から円を持つと安全と思う | 因果は未確認。円の対外価値と国内での購買力は別。円高経験が預金選択を決めたという全国的な因果は確認できない。円預金を持つことも全リスクの解消ではない。 | 支出の通貨と、為替・物価の影響を分ける。 | C1/F1/L1 |
心理と文化(11〜20)
| 番号 | 提示された説明 | 判定と確認内容 | 実用上の確認点 | 出典 |
|---|---|---|---|---|
| 11 | 損の痛みは利益の喜びの2倍以上 | 表現の修正が必要。J-FLECの仮想投資設問では72.8%が投資しないと回答。同調査は日本人全員の心理的な損失倍率が2倍だと推定したものではない。 | 期待収益がプラスでも、損失に耐えられるかは別に考える。 | L1/L2 |
| 12 | 元本保証への強いこだわり | 関連データあり。金融資産保有の二人以上世帯では安全性最重視26.6%、収益性最重視41.8%。安全性を重視する人はいるが、全員が1円の損も受け入れないという結論にはならない。 | 必要な名目額を守る資金と、値動きを許容する資金を区別する。 | H1 |
| 13 | 投資をギャンブルと考える | 普及度・因果は未確認。投資商品の価格変動と賭け事を同一視する必要はない。ただし、全国のどれだけの人がこの認識のため預金だけを持つかは今回確認できない。 | 商品と費用を理解してから判断する。 | F1/L1 |
| 14 | お金の話がタブーという文化 | 文化の一般化は未確認。今回の調査だけでは、日本人全体に共通するタブーや、それが預金残高を増やす効果を特定できない。 | 話しやすさと、必要な金融知識の入手経路を分ける。 | L1/H1 |
| 15 | 横並びで預金を選ぶ | 関連データあり・範囲注意。類似商品の選択で一番売れているものを勧められると買うという設問の強い同意は計17.0%。家族全員が預金だから自分も預金、という行動を直接測った値ではない。 | 周囲の資産配分より自分の支払い予定を基準にする。 | L1 |
| 16 | 不労所得に罪悪感がある | 文化の一般化は未確認。日本人全体の不労所得への罪悪感を預金選択の原因とする根拠は、今回の確認資料では得られなかった。 | 値上がり益や配当の制度と道徳的評価を分ける。 | L1/H1 |
| 17 | 毎日の値動きで疲れたくない | 合理的な可能性・頻度未確認。価格変動を避けたい個人の選好は考えられるが、調査の損失回避設問は日々のストレスを直接測定したものではない。 | 評価額の変動を生活上どこまで受け入れられるか確認する。 | L1/F1 |
| 18 | 分からない商品には手を出さない | 関連データあり・因果未確認。投資信託の購入経験者のうち商品性をあまり理解していなかった21.9%、理解していなかった7.5%。購入しない理由の割合ではなく、購入者にも理解の課題がある。 | 理解していない商品を急いで買わない。 | L1 |
| 19 | 損をした自分を責めたくない | 心理仮説・因果未確認。損失回避の回答だけから、自責感という特定の感情を原因として推定できない。 | 失敗の想像だけでなく、想定できる損失額と支出を照合する。 | L1 |
| 20 | 現状維持が楽で始めない | 心理仮説・因果未確認。新しい口座や商品への切替え負担はあり得るが、今回の資料から預金の何割を現状維持バイアスで説明できるかは分からない。 | 見直しに必要な手間と費用、見直す利益を比べる。 | L1/H1 |
教育と知識(21〜30)
| 番号 | 提示された説明 | 判定と確認内容 | 実用上の確認点 | 出典 |
|---|---|---|---|---|
| 21 | 学校で金融教育をほとんど受けなかった | 表現の修正が必要。金融教育を受けたと認識する割合は8.7%。自己申告であり、残る全員が一切教育を受けていない証明ではない。2022年に高校の内容は拡充された。 | 家計管理、リスク、費用、税制をまとめて学ぶ。 | L1/L2/E1 |
| 22 | 複利を理解していない | 関連データあり。日米で比較した共通6問のうち複利設問の正答率は日本43%、米国69%。特定設問の結果であり、預金選択の全原因や個人の能力を決めるものではない。 | 一定利率の計算と実際の変動する投資成果を区別する。 | L1 |
| 23 | 預金のインフレリスクを知らない | 関連データあり。共通設問のインフレの正答率は日本55%、米国58%。全員が物価を知らないとはいえず、知っていて預金を選ぶ事情もある。 | 利息だけでなく税引後利息と物価を同期間で比べる。 | L1/C1 |
| 24 | 投資信託の専門用語が難しい | 制度・費用の確認。金融庁は購入時手数料、信託報酬、信託財産留保額等を解説。複雑さを感じる人の多さと預金選択への効果は別途測定が必要。 | 目論見書で投資対象、費用、換金条件を確認する。 | F1/L1 |
| 25 | 良い投資信託を選べない | 選択課題・因果未確認。商品数だけでは個人が選べない原因を証明できない。過去成績だけで優良と決めず、目的、分散、費用、運用方針を比べる必要がある。 | 商品選びの前に、資金を使う時期を決める。 | F1/L1 |
| 26 | 分散投資を理解していない | 表現の修正が必要。共通設問の分散効果の正答率は日本52%、米国41%。日本人だけ知識が弱いという説明は合わない。分散しても市場全体の下落は残る。 | 一社への集中と、市場全体の値動きを区別する。 | L1/F1 |
| 27 | 長期投資の利点を知らない | 関連の一般化は未確認。金融庁は長期・積立・分散を有効な選択肢とするが、全員が知らない、15〜20年なら必ず預金を上回る、とは説明していない。 | 長期保有でも損失があり得る前提で期間と費用を見る。 | F1/L1 |
| 28 | 報道が暴落に偏る | 媒体分析・因果は未確認。報道内容の体系的な比較と、視聴が預金選択に与えた影響の分析は今回実施していない。印象を全国的事実にはしない。 | 短いニュースと長期のデータを併せて確認する。 | L1 |
| 29 | 投資詐欺を警戒して投資しない | 注意喚起あり・因果未確認。金融庁に詐欺等の注意喚起はある。ただし、その存在だけで預金保有者の動機の割合までは分からない。正規商品も市場損失はあり得る。 | 登録の確認と、市場リスク・費用の確認は両方行う。 | A1/F1 |
| 30 | 中立的な専門家がいない | 表現の修正が必要。J-FLECには個別相談の無料体験等がある。身近さ、予約、対象、相談料の条件は確認が必要で、全相談が無料という意味でもない。 | 販売窓口と相談サービスの役割・費用を確認する。 | J1/L1 |
制度と利便性(31〜40)
| 番号 | 提示された説明 | 判定と確認内容 | 実用上の確認点 | 出典 |
|---|---|---|---|---|
| 31 | 銀行が破綻しても国が全額守る | 表現の修正が必要。対象となる一般預金等は預金者1人・1金融機関ごと合算で元本1,000万円までと破綻日までの利息等を保護。決済用預金は全額保護。すべての銀行商品や預金全額を一律保護する制度ではない。 | 支店ごとではなく金融機関単位で保護範囲を確認する。 | F2 |
| 32 | 24時間いつでも引き出せる | 表現の修正が必要。普通預金の決済機能は有用だが、商品、ATM、保守、利用限度、障害等による制限がある。定期預金と普通預金も同じではない。 | 必要日に使える方法、上限、手数料を確認する。 | H1/F2 |
| 33 | 会社指定の給与口座に残る | 表現の修正が必要。給与振込には労働者の同意と当該労働者が指定する金融機関等の要件がある。会社が一方的に指定してよいという意味ではない。口座に残る機能と貯蓄動機も別。 | 給与の入金と、長く保有する資産の配分を分ける。 | W1/H1 |
| 34 | 公共料金等の引落しに使う | 機能として合理性あり。生活の決済資金を預金で持つことには実用性がある。J-FLECの金融資産は日常の出し入れ資金を除き、日銀統計と定義が異なる。 | 口座の残高全部を長期投資の余裕資金とは扱わない。 | H1/B1 |
| 35 | どこにでも店舗とATMがある | 地域・金融機関による。全国の全地点で同じ利便性があるとは確認していない。窓口の存在への安心感の分布と預金選択への効果も未確認。 | 自分が実際に使う地域の営業時間とアクセスを見る。 | H1 |
| 36 | 証券口座やNISAの手続きが面倒 | 表現の修正が必要。投資信託やNISAは銀行等でも取り扱う。必ずネット証券口座が必要なわけではない。利用可能な商品と手続きは金融機関で異なる。 | 銀行・証券会社の取扱商品、費用、利用方法を比べる。 | F3 |
| 37 | 預金は手数料がかからない | 商品別の確認が必要。預金を一律無料とは扱えない。ATM、振込、各種サービスや口座の条件を確認する。投資信託も費用の種類と水準は商品で異なる。 | 見える手数料と基準価額から控除される費用を分ける。 | F1/H1 |
| 38 | 紙の通帳を見ると安心する | 嗜好の一般化は未確認。紙の通帳への好みが日本人全体の預金選択の原因という割合は、今回確認できない。残高の見やすさと購買力の維持は別。 | 管理しやすい記録方法を選び、実質価値も確認する。 | H1/C1 |
| 39 | 住宅ローン等の金利優遇がある | 商品別の確認が必要。優遇の有無、条件、総費用は契約ごとに異なる。優遇が全国の預金を増やす寄与率は今回の資料では特定できない。 | 預金の利息だけでなく、借入費用を含む家計全体で比べる。 | H1 |
| 40 | 相続手続きが分かりやすい | 比較根拠は未確認。預金と投資信託にはそれぞれ手続きがあり、金融機関と相続関係で違う。預金なら必ず簡単という一律の比較根拠は確認できない。 | 口座と資産の所在を家族が把握できるよう整理する。 | H1/F3 |
生活と制度(41〜50)
| 番号 | 提示された説明 | 判定と確認内容 | 実用上の確認点 | 出典 |
|---|---|---|---|---|
| 41 | 年金・健康保険が安心なので投資しない | 一般化は未確認。老後を心配する二人以上世帯の42.4%は年金や保険が十分でないことを理由に挙げた。安心しているから預金という全国一律の説明にはならない。 | 年金見込額と支出・不足額を具体的に確認する。 | H1 |
| 42 | 退職金があるから投資は不要 | 個別条件・因果未確認。退職金の有無、支給額、時期は雇用条件で違う。制度があることと、老後資金が十分かは別である。 | 退職金を全員が受け取れる前提で必要資金を計算しない。 | H1/H2 |
| 43 | 災害時にすぐ使える手元資金が必要 | 合理的な可能性・範囲注意。緊急資金の必要性は生活設計上合理的。ただし現物の現金と銀行預金は異なり、停電や障害時に預金を必ず引き出せるという保証ではない。 | 決済方法と緊急時のアクセスを複数考える。 | L1/H1 |
| 44 | 冠婚葬祭等の急な出費に備える | 資金目的として合理性あり。急な支出に備える目的は考えられるが、日本だけにある行動とは断定できない。金額・頻度は家計ごとに違う。 | 必要な時期と規模に応じた流動性を確保する。 | H1/L1 |
| 45 | 投資は確定申告が必須で面倒 | 表現の修正が必要。NISAの対象利益は非課税。特定口座の源泉徴収口座には申告不要の選択がある。損益通算・繰越控除等で申告する場合もある。 | 商品・口座・申告方法を確認し、税負担と手間を分ける。 | T1/F1/F3 |
| 46 | 住宅購入の頭金を守る | 資金目的として合理性あり。近く必要な額を値下がりし得る商品に置くと不足する可能性がある。預金額を一律3〜5年分にするなどの万能な基準はない。 | 購入時期、必要額、負債、収入の変動を見積もる。 | F1/H1 |
| 47 | 教育費を確実に用意する | 関連データあり。J-FLECは教育資金の必要額認識や資金計画を調べている。使う時期の決まったお金の確保は合理的で、投資知識の不足とは限らない。 | 教育費の支払時期と金額を表にする。 | L1/H1/F1 |
| 48 | スマホ操作が苦手で投資できない | 表現の修正が必要。銀行の窓口取扱いやJ-FLECの対面相談もある。ネット操作が必須とはいえない。ネット調査だけでデジタルが苦手な全層の実態は測れない。 | 利用可能な窓口と手数料を確認する。 | F3/J1/L1 |
| 49 | 小さなポイントで満足する | 嗜好・因果は未確認。ポイントで満足することが全国の預金選択を説明する根拠は今回確認できない。特典の額と条件、資金の目的を別に比べる。 | 少額特典だけで預金額や投資商品を決めない。 | H1/F1 |
| 50 | お金を増やすことへの関心が低い | 一律の説明はできない。金融資産保有の二人以上世帯では収益性最重視41.8%。一方、個人調査では金融経済情報を月1回も見ない人41.3%。対象と設問が異なり、関心や預金動機を一つの数字にはできない。 | 個人差を前提に、目的と理解できる商品を選ぶ。 | H1/L1 |
50項目をどう結論づけるか
資料で確認できるのは、名目額を守る制度、支払いへの使いやすさ、商品選択で重視する基準、知識やリスクに関する回答の違いなどです。文化や歴史の説明をすべて誤りと判定したわけではありませんが、仮説を検証済みの国民性に置き換えることもできません。
「今後3〜5年分だけ預金に残し、それ以外はすべて投資信託」という一律の配分は示しません。収入の安定度、負債、支払時期、扶養、損失への対応余地により必要額は変わります。
預金と投資信託のメリット・デメリット/日本人固有の気質と言えるか
数字を読むときの注意
日銀の資金循環統計は家計全体の残高を集計する統計です。家計には個人企業を含みます。残高の変化には資金の流出入だけでなく株価などの評価変動も入るため、「現金が投資に移った額」と同じではありません。
J-FLECの2025年家計調査は、二人以上世帯5,000世帯と単身世帯2,500世帯のインターネットモニター調査です。世帯主等の対象年齢は20歳以上80歳未満。日常の出し入れ・引落しに備えた預貯金部分を金融資産から除きます。日銀の残高や、対象の違う個人調査とは分母を混ぜません。2026年10月30日の訂正を反映した公表資料を参照しています。
金融リテラシー調査2025は18〜79歳の30,000人を対象とするインターネット調査で、2026年3月27日公表。年代・所得・知識等との関連を観察できますが、今回の記事では因果関係を実験的に特定していません。国際比較は実施年・制度・商品・調査方法の違いに注意します。
出典と確認日
- B1 日本銀行「資金循環統計・参考図表」。2026年6月末。家計には個人企業を含む。図表3-1。確認日:2026年11月15日。
- B2 日本銀行「資金循環の日米欧比較」。2026年3月末。2026年8月31日公表。家計部門の定義・評価方法に差がある。確認日:2026年11月15日。
- H1 J-FLEC「家計の金融行動に関する世論調査2025・二人以上世帯」。2025年6月20日〜7月2日。インターネットモニター5,000世帯。世帯主20歳以上80歳未満。2026年10月30日訂正反映版。確認日:2026年11月15日。
- H2 J-FLEC「家計の金融行動に関する世論調査2025・単身世帯」。同時期。20歳以上80歳未満の単身者2,500世帯。二人以上世帯と混ぜて割合を計算しない。確認日:2026年11月15日。
- L1 J-FLEC「金融リテラシー調査2025・調査結果」。18〜79歳の個人30,000人、インターネット調査。2026年3月27日公表。図表18・19・35・37・63〜66等。確認日:2026年11月15日。
- L2 J-FLEC「金融リテラシー調査2025のポイント」。上記と同じ調査。知識25問の平均正答率と国際比較6問を区別する。確認日:2026年11月15日。
- F1 金融庁「NISAを利用する皆さまへ」。令和6年6月、令和7年9月改訂。リスク・費用・長期積立分散・税制。確認日:2026年11月15日。
- F2 金融庁「預金保険制度」。一般預金等の元本1,000万円までと破綻日までの利息等、決済用預金の全額保護。確認日:2026年11月15日。
- F3 金融庁「NISAを知る」。年間投資枠・非課税保有限度額・銀行等でも口座開設可能。制度の要件を確認。確認日:2026年11月15日。
- T1 国税庁「特定口座制度」。源泉徴収口座の申告不要と、損益通算等で申告が必要になる場合を区別。確認日:2026年11月15日。
- R1 日本銀行「参考・銀行預金金利」。1994年10月3日までの系列。1988年2月6日・1990年12月6日の1年定期を参照。確認日:2026年11月15日。
- E1 金融庁「高校向け金融経済教育指導教材」。2022年4月の学習指導要領改訂で内容拡充。過去に教育が一切なかったとは書かれていない。確認日:2026年11月15日。
- C1 総務省統計局「2025年平均 消費者物価指数」。2025年平均総合111.9(2020年=100)、前年比3.2%上昇。2026年1月23日公表。確認日:2026年11月15日。
- J1 J-FLEC「はじめてのマネープラン・個別相談」。無料体験と有償相談の割引制度等。予約・対象・費用の条件は公式案内で確認。確認日:2026年11月15日。
- W1 e-Gov「労働基準法施行規則」。第7条の2:労働者の同意と、当該労働者が指定する金融機関への振込み等。確認日:2026年11月15日。
- A1 金融庁「利用者のみなさまへ・注意喚起」。詐欺等の注意喚起。注意喚起の存在と預金選択の因果は別。確認日:2026年11月15日。
この記事は公表資料を整理した一般的な情報です。投資の利益や元本、特定の配分を保証するものではありません。「日本人全員」「必ず増える」といった判断はしません。預金・投資商品の条件と制度は利用時の公式情報で確認してください。
大橋商事株式会社