預金が多いのは日本人の気質か|金融行動の国際比較と個人差
確認日:2026年11月15日
日本の家計の現金・預金比率が高いことは確認できます。しかし、その差を日本人固有の気質で説明できるとまではいえません。 制度、所得、年齢構成、住宅・教育の支出、金融資産の評価、調査方法等も違います。
同じ時点の家計資産を比べる
| 現金・預金の構成比 | 日本 | 米国 | ユーロ圏 |
|---|---|---|---|
| 2026年3月末 | 47.2% | 10.7% | 31.1% |
出典:日本銀行「資金循環の日米欧比較」。いずれも同じ基準時点での比較。最新の日本単独の44.9%(2026年6月末)と混ぜていません。残高比率は、どれだけの人数が預金だけを持っているかを示す割合ではありません。
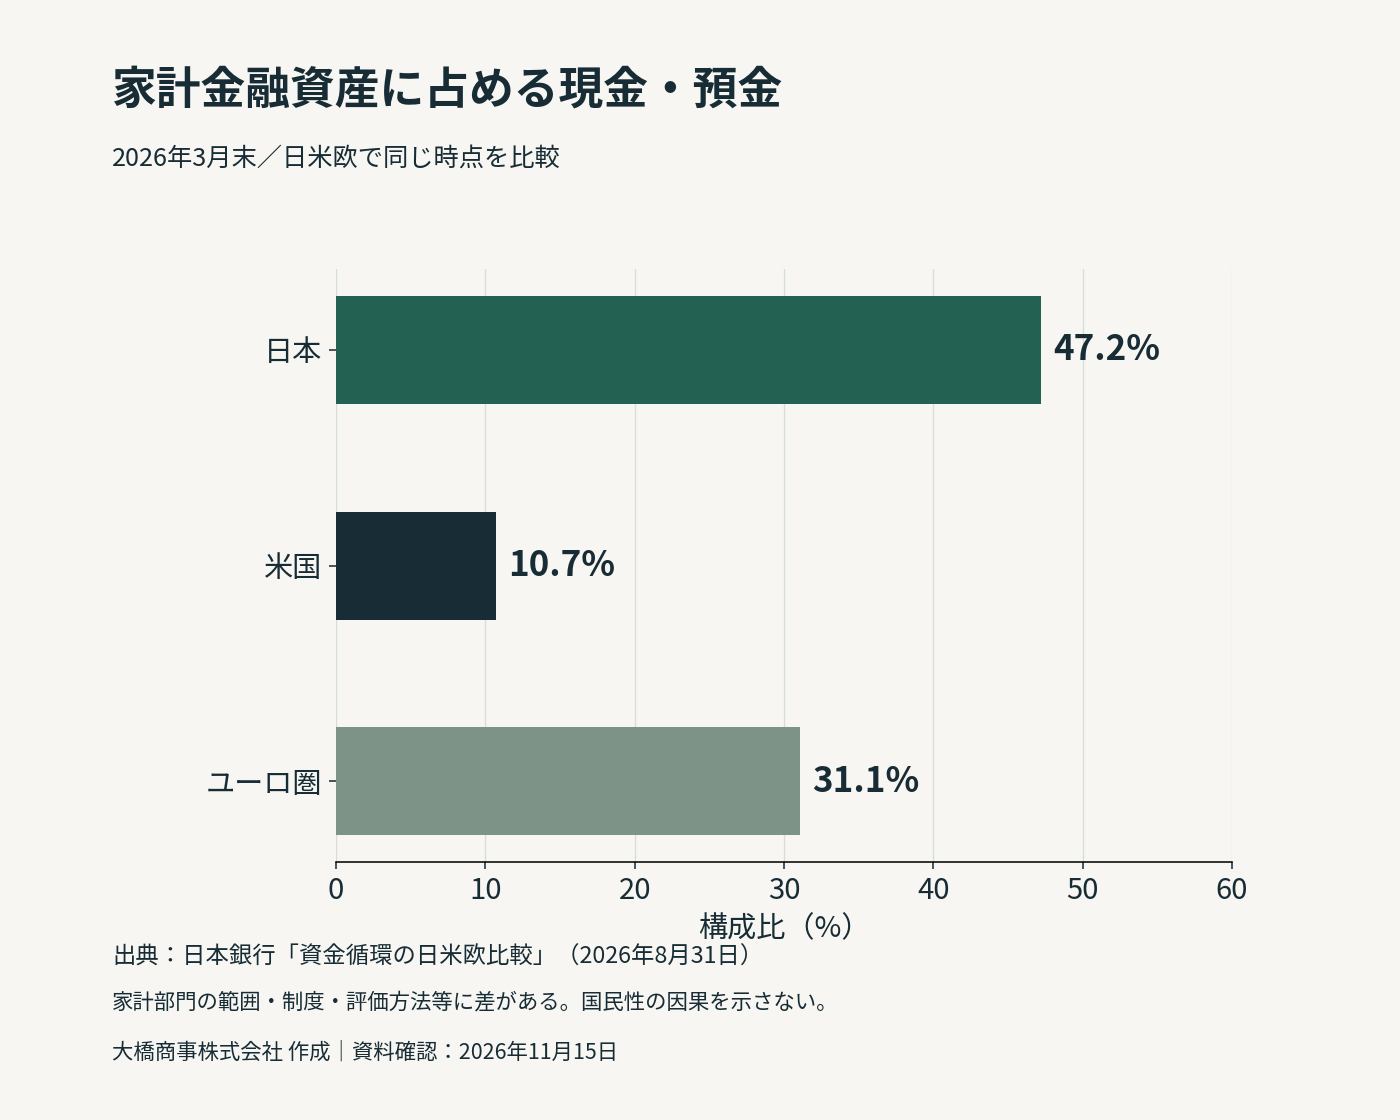
図:日銀資料の家計構成比から当社作成。国・地域で家計部門の範囲等に違いがあり、国民性の因果を示す図ではありません。
知識の差と自己評価の差を分ける
J-FLECの金融リテラシー調査2025で比較した共通6問の正答率は日本46%、米国49%。一方、「金融知識に自信がある」と回答した割合は日本13%、米国64%でした。設問・指標が異なるため、同じ能力の測定値として引き算しません。
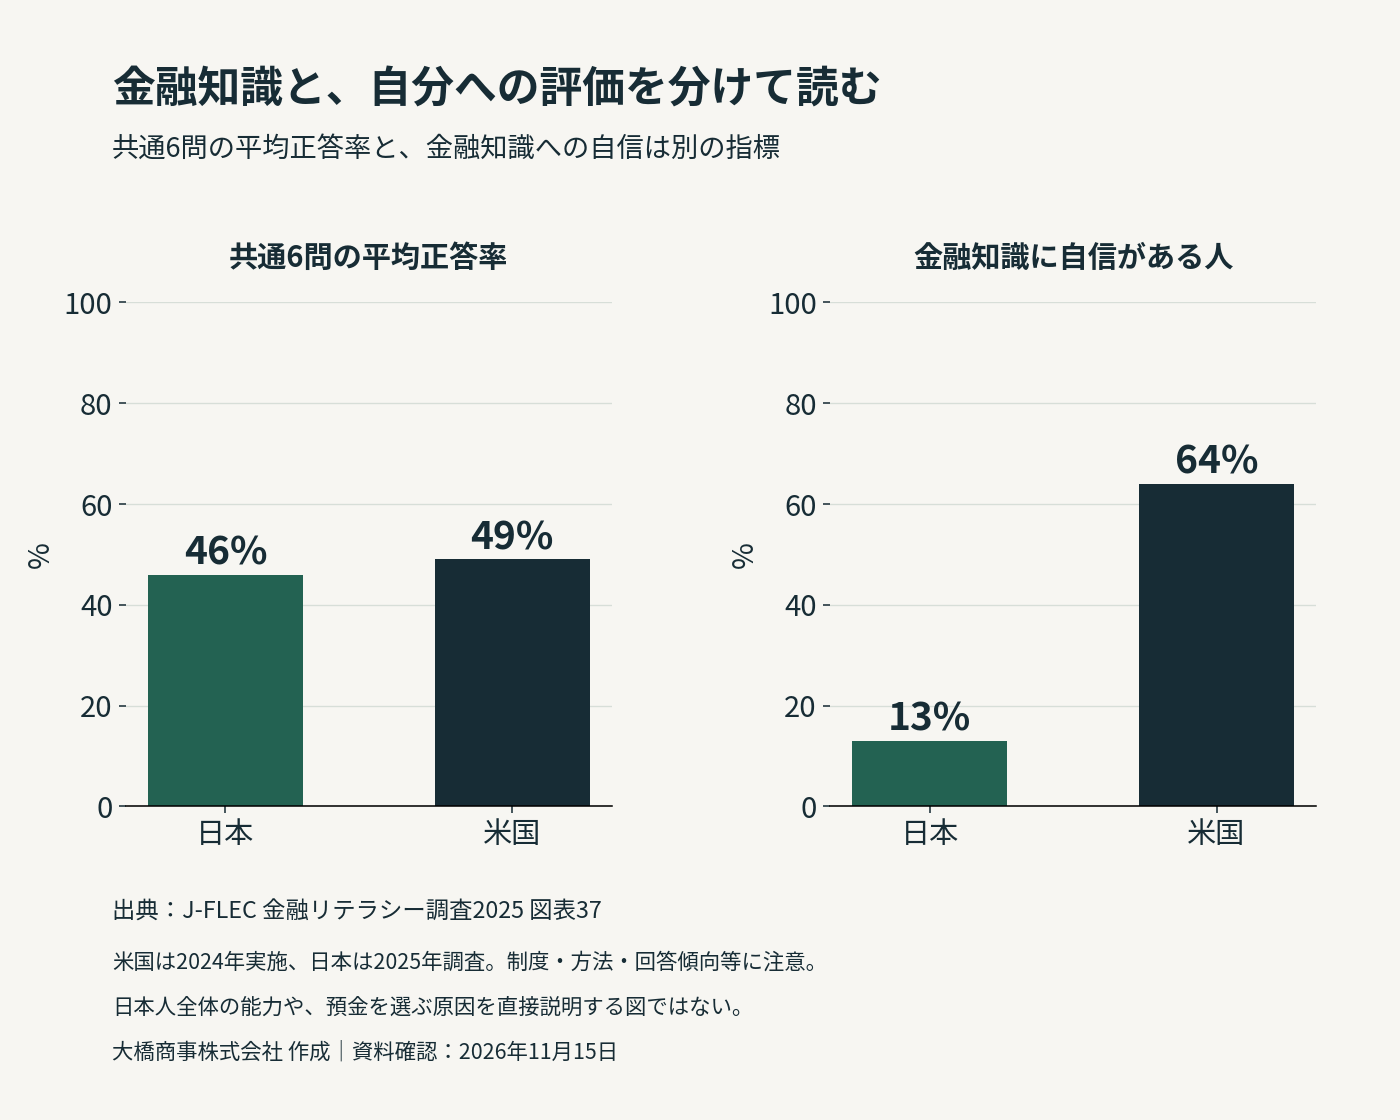
図:J-FLEC調査結果の図表37から当社作成。米国は2024年実施・2025年公表のFINRA調査、日本は2025年調査を使用。制度・商品の違いや自己評価の回答傾向があり、これだけで謙虚さや国民性を測ったとはいえません。
共通設問を個別に見ると、複利の正答率は日本43%、米国69%ですが、分散効果の設問は日本52%、米国41%です。日本人の知識が何でも低いという結論にもなりません。国内の25問全体の正答率53.8%と、この共通6問46%も違う指標です。
リスクを避ける回答はあるが、全員でも固有の性質でもない
「10万円を投資し、半々の確率で2万円の値上がり益または1万円の値下がり損が発生する」という設問では、72.8%が投資しないと回答しました。調査はこれを損失回避傾向に関わる指標として扱っています。これは、実際のすべての投資信託を避ける割合でも、心理的な損失倍率が2倍であるという測定でもありません。
同じ調査で、横並び行動に関する設問への強い同意は17.0%。年齢階層でも違いがあります。近視眼的な選択、損失回避、横並びは別々の設問です。ひとまとめに「日本人は横並びで預金」と置き換えません。
収益を重視する人も多い
2025年の家計調査で、金融資産を持つ二人以上世帯の最重視項目は、収益性41.8%、安全性26.6%、流動性17.3%、その他14.3%でした。また、元本割れがあり得るが高い収益を見込む商品を積極的または一部保有したいという意向は、二人以上世帯53.9%、単身世帯40.9%です。
これらは「全員が元本保証にこだわる」「増やすことへの関心がない」とする説明に収まらない結果です。ただし、金融資産保有世帯に限った問いと全世帯への問い、個人調査を混ぜないことが重要です。
文化の仮説を検証するには何が足りないか
お金の話のタブー、不労所得への罪悪感、親からの価値観の継承などを確認するには、直接の設問、代表性のある標本、国際比較可能な測定、所得・年齢・制度等を調整した分析が必要です。今回確認した集計表だけで原因の寄与率は推定していません。
金融経済教育を受けたと認識した割合8.7%も、自己申告です。「残りは全員教育を受けていない」という証明ではありません。教育経験と投資行動の関連があっても、教育だけの効果を断定するには、もともとの関心や所得等の違いも検討する必要があります。
数字を読むときの注意
日銀の資金循環統計は家計全体の残高を集計する統計です。家計には個人企業を含みます。残高の変化には資金の流出入だけでなく株価などの評価変動も入るため、「現金が投資に移った額」と同じではありません。
J-FLECの2025年家計調査は、二人以上世帯5,000世帯と単身世帯2,500世帯のインターネットモニター調査です。世帯主等の対象年齢は20歳以上80歳未満。日常の出し入れ・引落しに備えた預貯金部分を金融資産から除きます。日銀の残高や、対象の違う個人調査とは分母を混ぜません。2026年10月30日の訂正を反映した公表資料を参照しています。
金融リテラシー調査2025は18〜79歳の30,000人を対象とするインターネット調査で、2026年3月27日公表。年代・所得・知識等との関連を観察できますが、今回の記事では因果関係を実験的に特定していません。国際比較は実施年・制度・商品・調査方法の違いに注意します。
出典と確認日
- B1 日本銀行「資金循環統計・参考図表」。2026年6月末。家計には個人企業を含む。図表3-1。確認日:2026年11月15日。
- B2 日本銀行「資金循環の日米欧比較」。2026年3月末。2026年8月31日公表。家計部門の定義・評価方法に差がある。確認日:2026年11月15日。
- H1 J-FLEC「家計の金融行動に関する世論調査2025・二人以上世帯」。2025年6月20日〜7月2日。インターネットモニター5,000世帯。世帯主20歳以上80歳未満。2026年10月30日訂正反映版。確認日:2026年11月15日。
- H2 J-FLEC「家計の金融行動に関する世論調査2025・単身世帯」。同時期。20歳以上80歳未満の単身者2,500世帯。二人以上世帯と混ぜて割合を計算しない。確認日:2026年11月15日。
- L1 J-FLEC「金融リテラシー調査2025・調査結果」。18〜79歳の個人30,000人、インターネット調査。2026年3月27日公表。図表18・19・35・37・63〜66等。確認日:2026年11月15日。
- L2 J-FLEC「金融リテラシー調査2025のポイント」。上記と同じ調査。知識25問の平均正答率と国際比較6問を区別する。確認日:2026年11月15日。
- E1 金融庁「高校向け金融経済教育指導教材」。2022年4月の学習指導要領改訂で内容拡充。過去に教育が一切なかったとは書かれていない。確認日:2026年11月15日。
- J1 J-FLEC「はじめてのマネープラン・個別相談」。無料体験と有償相談の割引制度等。予約・対象・費用の条件は公式案内で確認。確認日:2026年11月15日。
この記事は公表資料を整理した一般的な情報です。投資の利益や元本、特定の配分を保証するものではありません。「日本人全員」「必ず増える」といった判断はしません。預金・投資商品の条件と制度は利用時の公式情報で確認してください。
大橋商事株式会社