預金から投資へ――30年で「常識」は本当に反転したか
結論:30年で「預金が正解から不正解へ反転した」のではありません。変わったのは、預金だけで目的を満たす考え方から、生活資金・安全資金・長期資金を分け、NISAや投資信託を選択肢に入れる考え方へ移ったことです。
1年定期・1千万円以上
同条件の平均年利率
NISA口座数
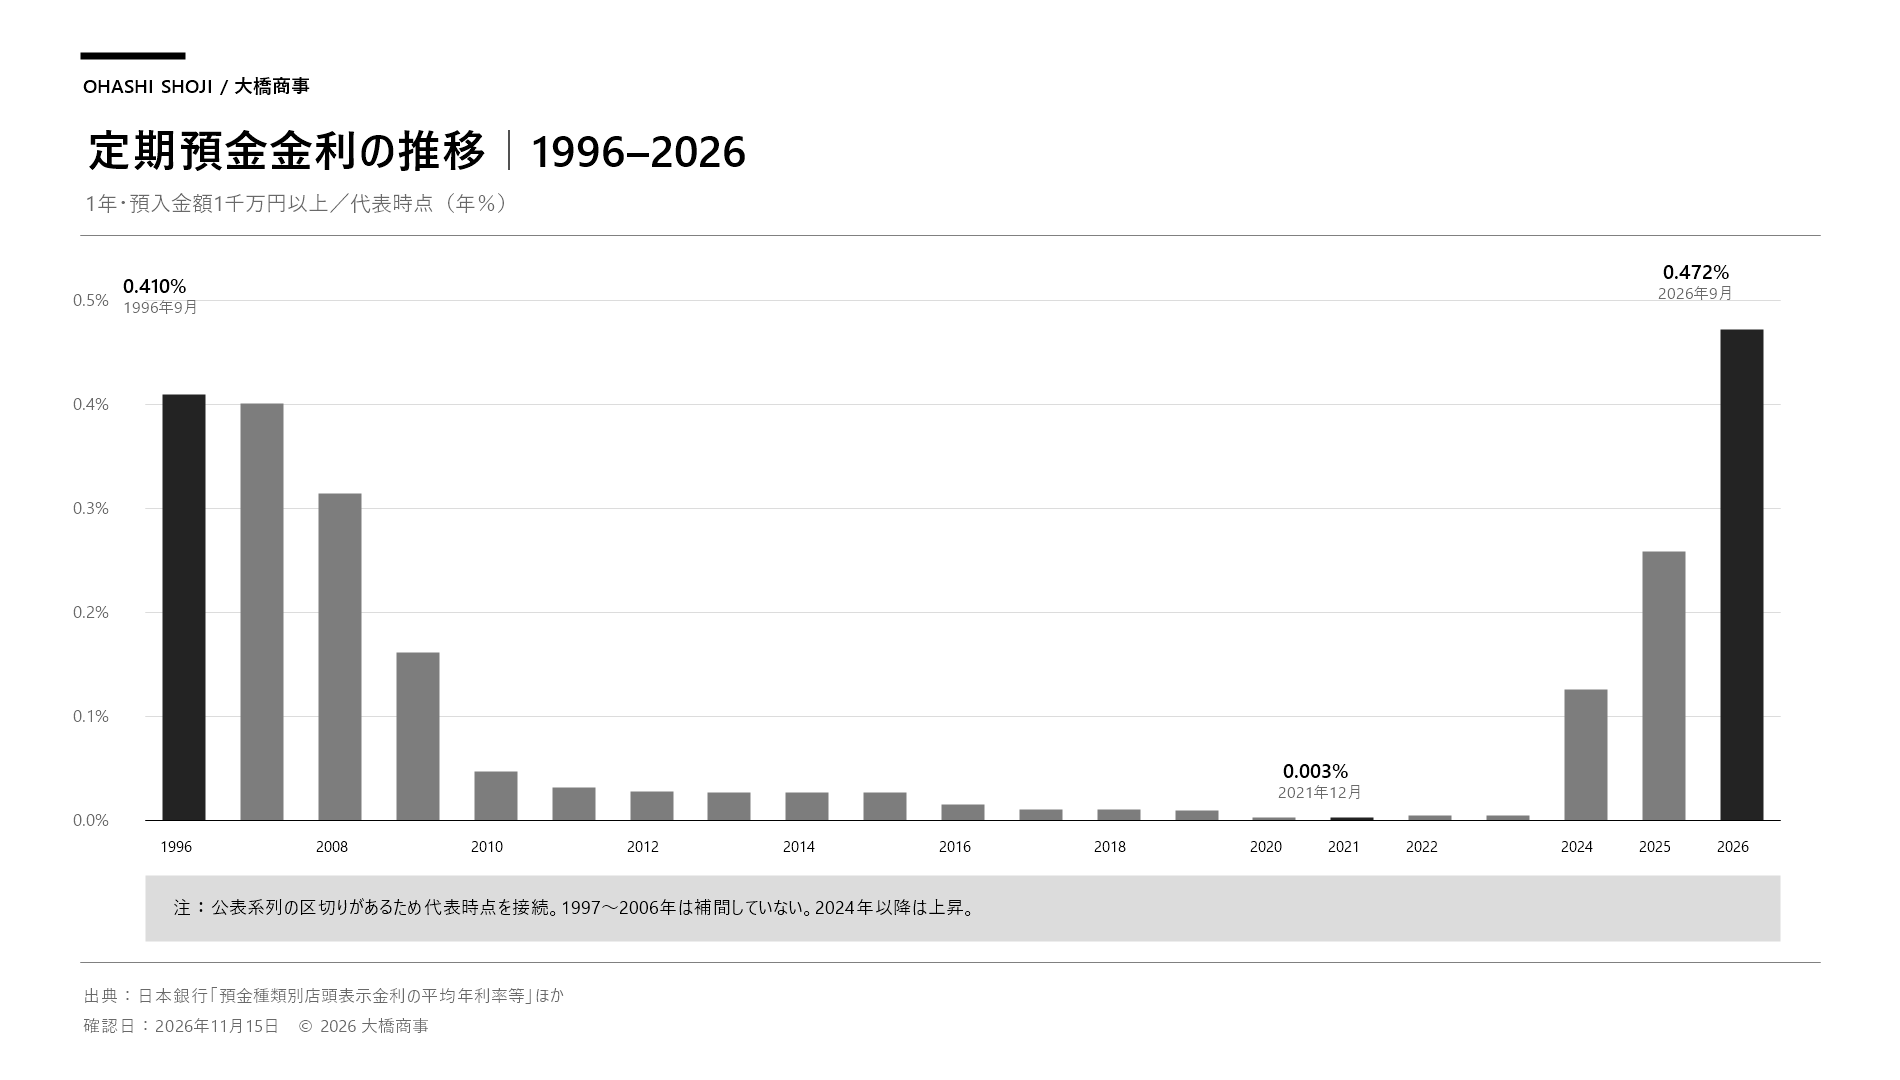
「1996年は1年定期が2~3%、2026年は0.001%」という比較は同じ商品条件ではありません。日銀資料では、1996年9月の1年定期は0.41%。2026年9月は0.472%です。2~3%台は、当時の長期物など別の期間を指す場合があります。
1. 本当の変化は、ゼロ近辺が長く続いたこと
同じ「1年・1千万円以上」の定期預金金利は、2007年10月0.401%、2016年12月0.015%、2021年12月0.003%まで低下しました。その後、2024年以降に上昇し、2026年9月は0.472%です。したがって30年を一本の下り坂として説明するのは不正確です。1990年代後半から低下し、長い低金利を経て、直近は戻っているという形です。
預金は元本の安全性とすぐ使える点に強みがあります。一方、物価上昇より金利が低い期間には、利息込みの購買力が下がることがあります。総務省の2025年平均CPIは2020年=100で111.9でした。名目金利だけでなく物価も見る必要があります。
2. 投資信託は「本数」より「残高」が増えた
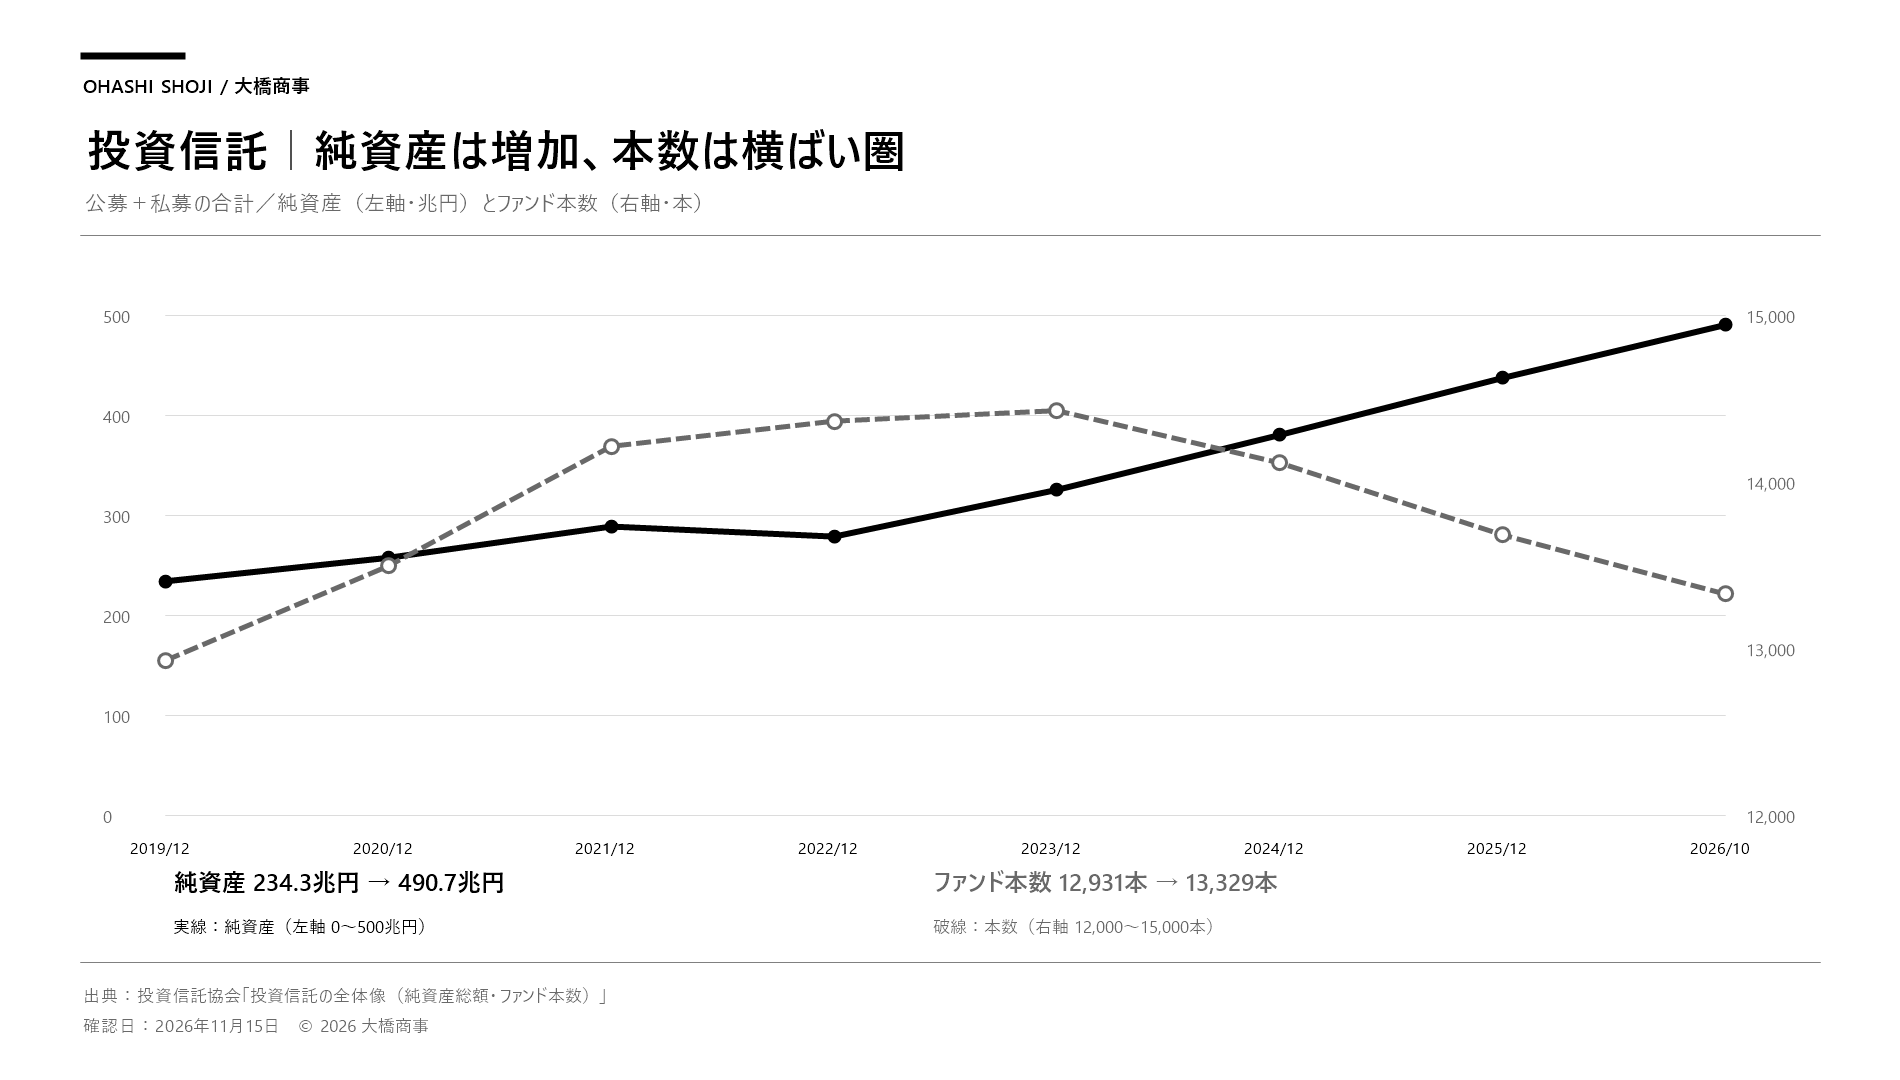
投資信託協会の「公募+私募」の合計では、純資産総額は2019年12月の234.3兆円から2026年10月の490.7兆円へ増えました。一方、ファンド本数は12,931本から13,329本で、残高ほどは増えていません。普及を「商品数が増えた」と表すより、既存商品に集まる資産が大きくなったと見る方が統計に合います。
3. 制度が行動を変えた
NISAは2014年に始まり、2024年から恒久化・拡充されました。金融庁によると2026年6月末は3,048万口座、2014年からの累計買付額は85.206兆円です。2014年1月時点の口座数492万口座から制度利用は大きく広がりました。
金融庁が示す基本は「長期・積立・分散」です。ただし、これは元本保証ではありません。日本証券業協会の2024年度全国調査では、有価証券の保有率は24.1%、株式14.1%、投資信託12.6%でした。投資は広がりましたが、全員の標準になったとまでは言えません。
判断に使えるまとめ
| 資金の目的 | 考え方 |
|---|---|
| 近く使うお金・緊急資金 | 値下がりを避け、預金など流動性を優先 |
| 長期間使わない資金 | 損失に耐えられる範囲で、分散された商品と税制口座を比較 |
| 商品選び | 「預金か投資か」の二択ではなく、目的、期間、費用、値動きを分けて確認 |
出典
- 日本銀行『日本銀行月報 1996年11月号』
- 日本銀行 時系列統計(2007年10月~2022年3月)
- 日本銀行 時系列統計(2022年4月~2026年9月)
- 金融庁 NISA口座の利用状況(2026年6月末)
- 投資信託協会 統計データ
- 日本証券業協会 2024年度全国調査
- 総務省統計局 2025年平均CPI
本記事は、売買をすすめるものではありません。