OHASHI SHOJI / 大橋商事
「すべて預金」から「分散投資」へ――家計金融資産の30年
結論:日本の家計は30年前より投資信託・株式の比率を上げました。それでも2026年も現金・預金が最大です。「すべて預金から分散投資へ」は方向として一部確認できますが、全面的な移行ではありません。
49.7%1996年3月末
現金・預金
現金・預金
44.9%2026年6月末
現金・預金
現金・預金
2,519兆円2026年6月末
家計金融資産
家計金融資産
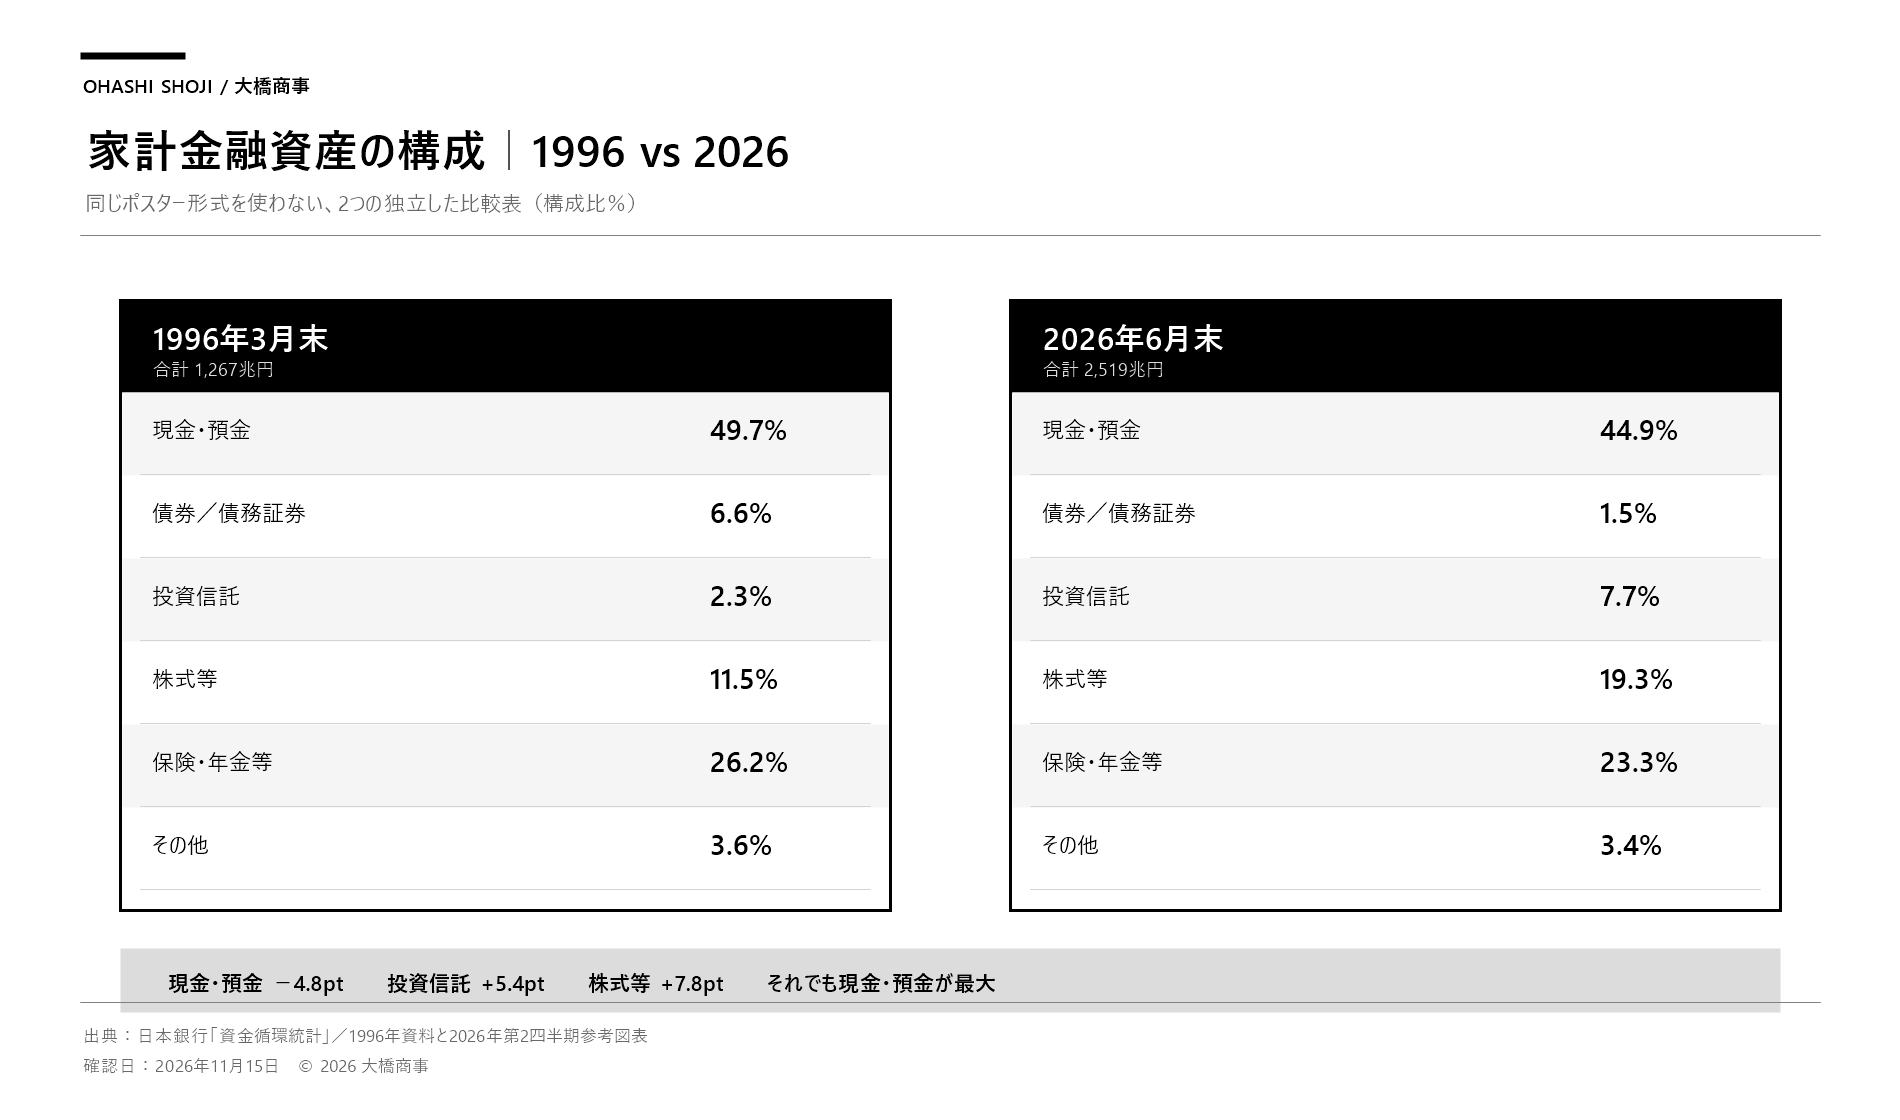
1. 30年比較
| 資産 | 1996年3月末 | 2026年6月末 | 変化 |
|---|---|---|---|
| 現金・預金 | 49.7% | 44.9% | -4.8ポイント |
| 債務証券 | 6.6% | 1.5% | -5.1ポイント |
| 投資信託 | 2.3% | 7.7% | +5.4ポイント |
| 株式等 | 11.5% | 19.3% | +7.8ポイント |
| 保険・年金等 | 26.2% | 23.3% | -2.9ポイント |
| その他 | 3.6% | 3.4% | -0.2ポイント |
1996年の合計は1,267兆円。2026年は2,519兆円。各資料の丸めにより構成比の合計が100%と一致しない場合があります。1996年の「債券」と2026年の「債務証券」など、統計名称・基準には差があります。
2. 増えたのは取引だけではなく、時価も含む
株式や投資信託の残高は、家計が買い増した分だけでなく、市場価格の上昇・下落や為替変動でも動きます。したがって、構成比の上昇をそのまま「日本人が積極的になった量」と読むことはできません。日銀資料でも、取引フローと価格等による調整を分けています。
3. 「預金離れ」は言い過ぎ
現金・預金の比率は4.8ポイント下がりましたが、2026年も44.9%、1,132兆円で最大です。家計全体では、流動性と安全性を重視する預金の役割は続いています。一方、投資信託と株式等の合計は1996年13.8%から2026年27.0%へ上昇しました。
4. 比較から分かること、分からないこと
| 分かること | 分からないこと |
|---|---|
| 家計全体の資産構成は預金比率が低下し、投資信託・株式等が上昇した | 個々の家庭が同じ比率を持つべきか |
| 制度・商品・市場環境は長期投資を選びやすい方向へ変わった | 将来の収益率や損失額 |
| 2026年も預金が最大である | 各家庭の生活費、負債、年齢に合う配分 |
出典
- 日本銀行「日本銀行と金融政策」参考資料2(1996年3月末)
- 日本銀行 資金循環参考図表 2026年第2四半期(2026年6月末)
本記事は、売買をすすめるものではありません。